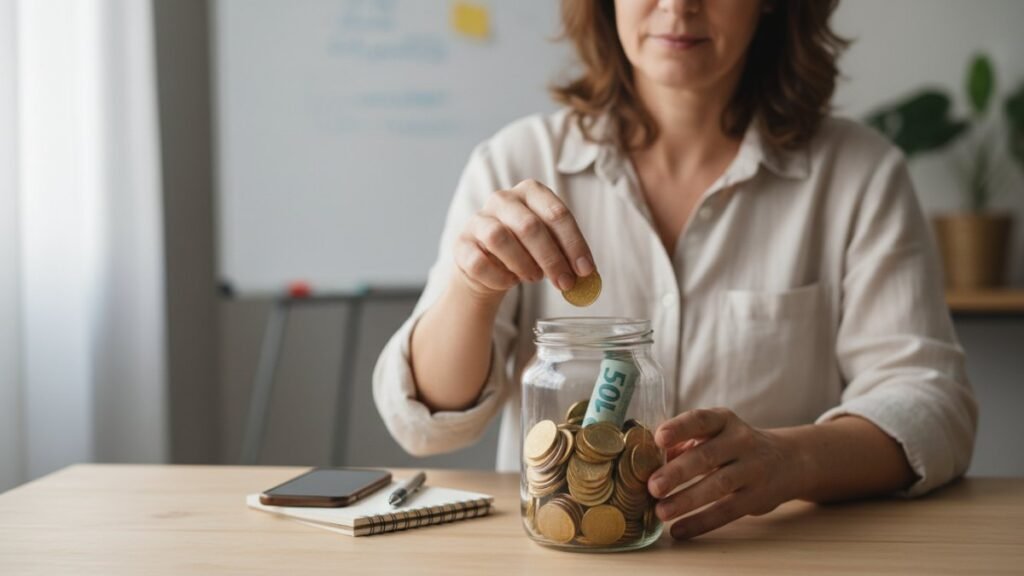
Fazer uma reserva financeira do zero pode parecer um desafio grande, mas é um objetivo totalmente alcançável com organização e disciplina. Basicamente, trata-se de guardar uma parte do que você ganha regularmente, construindo um colchão de segurança para o futuro.
Este guia vai explorar, passo a passo, como começar essa jornada, desde a análise das suas finanças atuais até a escolha dos melhores lugares para guardar seu dinheiro. Você terá em mãos um roteiro prático para construir sua segurança financeira.
Como fazer uma reserva financeira do zero
Criar uma reserva financeira exige um olhar atento para suas receitas e despesas. Comece registrando tudo que entra e sai da sua conta. Essa clareza inicial mostra para onde seu dinheiro está indo, permitindo identificar onde cortar gastos.
Por onde começar
O primeiro passo é entender a sua realidade financeira. Sem saber quanto você ganha e gasta, qualquer plano será tiro no escuro. Pegue extratos bancários, faturas de cartão e anote cada movimento.
Faça um levantamento detalhado das suas despesas fixas e variáveis. Contas de luz, aluguel e internet são despesas fixas. Já lazer, alimentação fora e supérfluos entram nas variáveis.
Depois, separe o que é essencial do que é supérfluo. Muitas vezes, pequenos gastos diários somam valores consideráveis ao final do mês. Cortar o cafezinho diário ou refeições por delivery pode liberar um bom dinheiro.
É fundamental definir um objetivo claro para sua reserva. Pode ser o equivalente a três, seis ou até doze meses das suas despesas. Ter um valor em mente ajuda a manter o foco.
Pense também em como você vai chegar a esse objetivo. Divida o valor total por meses, estabelecendo quanto guardar por mês. Isso torna a meta mais palpável e menos assustadora.
O passo a passo na prática
Comece montando um orçamento detalhado. Use planilhas, aplicativos ou até um caderno para registrar todas as entradas e saídas de dinheiro. O importante é ter o controle na ponta do lápis.
Identifique seus gastos essenciais. Aluguel, contas de consumo, transporte e alimentação básica são inegociáveis. Anote esses valores primeiro.
Olhe para as despesas não essenciais. Netflix, academias, saídas para restaurantes: esses são os primeiros lugares para buscar cortes. Não precisa eliminar tudo, mas veja o que pode ser reduzido.
Defina um percentual da sua renda para a reserva. Muitos especialistas sugerem começar com 10% a 20% do que você ganha. Se estiver recebendo pouco, comece com o que for possível, mesmo que seja um valor pequeno.
Automatize a poupança sempre que der. Configure uma transferência automática para o dia do seu pagamento. Assim, o dinheiro vai para a reserva antes que você sinta falta dele.
Escolha um lugar seguro e de fácil acesso para guardar esse dinheiro. Ele precisa render, mas também estar disponível em caso de emergência. Poupança ou contas digitais com rendimento automático são boas opções para uma reserva de emergência para iniciantes.
* Avalie suas finanças atuais
* Defina metas realistas
* Corte gastos desnecessários
* Automatize as transferências
* Escolha onde investir
* Monitore o progresso
Revise seu orçamento periodicamente. A cada três meses, por exemplo, veja se seus gastos e receitas mudaram. Ajuste o plano conforme sua vida evolui.
Se você tiver rendas extras, como bicos ou vendas pontuais, direcione uma parte maior desses valores para a reserva. Isso acelera o processo e fortalece seu fundo para imprevistos.

Erros comuns que atrapalham
Um erro frequente é não separar o dinheiro da reserva. Misturar as finanças pessoais com a reserva dificulta o controle e o uso indevido do valor. Crie uma conta separada para isso.
Não ter um objetivo claro também atrapalha muito. Sem saber por que você está poupando e quanto quer ter, a motivação diminui. A meta precisa ser específica e mensurável.
Ignorar pequenos gastos é outro tropeço comum. Aquelas compras por impulso, lanches e corridas de aplicativo, quando somadas, podem sabotar seu planejamento.
Muitas pessoas desistem cedo por achar que o valor guardado é irrisório. Começar com pouco é melhor do que não começar. O importante é criar o hábito de poupar dinheiro.
Não ajustar o planejamento financeiro pessoal quando a vida muda é um erro. Um aumento de salário, uma nova despesa ou um imprevisto exige revisitar e recalibrar o orçamento.
| Ponto | Por que importa |
|---|---|
| Orçamento detalhado | Mostra exatamente para onde seu dinheiro vai, permitindo cortes eficazes. |
| Metas claras | Motivam a manter a disciplina e tornam o objetivo alcançável. |
| Separação de contas | Evita que o dinheiro da reserva seja usado para despesas do dia a dia. |
| Revisão periódica | Garante que seu plano esteja sempre alinhado com sua realidade financeira. |
Dicas que fazem diferença
Envolva a família no processo, se for o caso. Se você tem finanças a dois, a transparência e o comprometimento de ambos são cruciais para o sucesso. Juntos, vocês podem identificar mais oportunidades de economia e apoiar um ao outro.
Busque fontes de renda extra para acelerar a construção da reserva. Pode ser um trabalho freelancer, vender algo que não usa mais ou até desenvolver uma habilidade nova.
Acompanhe seu progresso de perto. Ver o montante da reserva crescer mês a mês é um grande motivador. Use gráficos ou anotações para visualizar o avanço.
Negocie sempre que possível. Contas de telefone, internet ou TV a cabo podem ter descontos se você ligar e pedir. Pequenas economias somam bastante.
Evite dívidas desnecessárias. Juros de cartão de crédito e empréstimos consomem boa parte da sua renda, dificultando a poupança. Priorize quitar o que deve.
Invista em conhecimento financeiro. Entender melhor como o dinheiro funciona e quais são as opções de investimento te dá mais segurança nas decisões. Há muito conteúdo gratuito disponível.
O que observar depois
Depois de formar sua reserva inicial, mantenha a disciplina. Não retire dinheiro dela para gastos não emergenciais. Esse é o seu colchão de segurança.
Considere diversificar seus investimentos. Se você já tem uma reserva sólida, pode começar a pensar em aplicações com um pouco mais de risco e potencial de rentabilidade.
Acompanhe a inflação. Com o tempo, o poder de compra do seu dinheiro pode diminuir. Escolha investimentos que protejam seu capital dessa perda.
A vida muda, e seus objetivos também podem mudar. Avalie se o valor da sua reserva ainda é adequado para sua realidade atual. Talvez você precise aumentá-la.
Ter uma reserva financeira robusta traz tranquilidade. Ela permite que você encare imprevistos sem se endividar, como a perda de um emprego ou um problema de saúde.
Conclusão
Fazer uma reserva financeira do zero é um processo contínuo que exige paciência e persistência, mas que recompensa com mais segurança e liberdade. Comece hoje mesmo a organizar suas finanças para construir seu futuro.

Deixe um comentário